


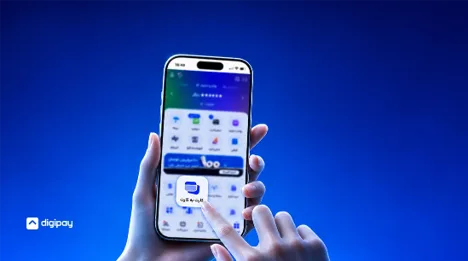
آیا واقعا برای هر کار مالی به یک اپلیکیشن نیاز داریم؟
سوپراپلیکیشنهای مالی مانند دیجیپی تلاش میکنند دسترسی به مجموعهای از نیازهای مالی و سرمایهگذاری را در یک محیط مشترک فراهم کنند.

در دیجیاتو ثبتنام کنید
جهت بهرهمندی و دسترسی به امکانات ویژه و بخشهای مختلف در دیجیاتو عضو ویژه دیجیاتو شوید.
عضویت در دیجیاتوتازههای تکنولوژی


پرداخت قبض، انتقال وجه، خرید اعتباری یا سرمایهگذاری؛ کاربران برای انجام امور مالی روزمره خود به خدمات متنوعی نیاز دارند. درحالیکه این خدمات اغلب در بسترهای جداگانه ارائه میشوند، سوپراپلیکیشنهای مالی مانند دیجیپی تلاش میکنند دسترسی به مجموعهای از این نیازها را در یک محیط مشترک فراهم کنند. اما آیا کنار هم قرار گرفتن خدمات مختلف برای ایجاد یک تجربه مالی یکپارچه کافی است؟
کارهای کوچک، مسیرهای متفاوت
در طول یک روز ممکن است قبضی پرداخت کنیم، برای یکی از نزدیکانمان پول بفرستیم، خریدی انجام دهیم یا بخواهیم هزینه آن را در چند مرحله بپردازیم. در موقعیتهای دیگر هم ممکن است به خدماتی مانند بیمه، وام یا سرمایهگذاری نیاز داشته باشیم.
هرکدام از این کارها بهتنهایی پیچیده نیستند. چالش زمانی شکل میگیرد که برای انجام هرکدام باید سراغ یک سرویس جداگانه برویم؛ یک اپلیکیشن برای پرداخت، سرویسی دیگر برای خرید اعتباری و پلتفرمی متفاوت برای دریافت وام یا سرمایهگذاری.
در چنین شرایطی، بخشی از زمان و توجه کاربر صرف پیدا کردن سرویس مناسب میشود. سوپراپلیکیشنهای مالی با گردآوری این خدمات در یک محیط مشترک، به دنبال کاهش همین پراکندگی هستند. با این حال، صرف ارائه خدمات متنوع در یک اپلیکیشن، لزوماً به معنای شکلگیری یک تجربه یکپارچه نیست.
یک مسیر برای نیازهای مختلف
دیجیپی مجموعهای از خدمات مالی را در سوپراپلیکیشن خود ارائه میدهد؛ از خدمات روزمرهای مانند کارتبهکارت، خرید شارژ و بسته اینترنت و پرداخت قبوض گرفته تا خرید اعتباری، وام، بیمه و خدمات سرمایهگذاری. این تنوع به کاربران امکان میدهد برای نیازهای مالی متفاوت خود به یک بستر مشترک مراجعه کنند؛ اما نحوه ارتباط میان این خدمات نیز در تجربه نهایی آنها اهمیت دارد.
برای مثال، کاربران دیجیپی میتوانند در گزینههای سرمایهگذاری مانند صندوقهای طلا و درآمد ثابت سرمایهگذاری کنند و با استفاده از دارایی خود در این بخش، اعتبار خرید اقساطی دریافت کنند. در این مدل، سرمایهگذاری و خرید اعتباری صرفاً دو امکان مستقل نیستند، بلکه در مسیری مرتبط قرار میگیرند و میتوانند پاسخگوی نیازهای متفاوت کاربر باشند.
از سوی دیگر، نحوه دستهبندی خدمات و سهولت دسترسی به آنها نیز در تجربه استفاده از سوپراپلیکیشن نقش دارد. وقتی کاربر بتواند خدمت مورد نظرش را راحتتر پیدا کند و به امکانات مرتبط دسترسی داشته باشد، تنوع خدمات به تجربهای کاربردیتر تبدیل میشود.
در نهایت، ارزش یک سوپراپلیکیشن مالی را نمیتوان فقط با تعداد خدمات آن سنجید. تناسب امکانات با نیازهای کاربران، سهولت دسترسی و ارتباط معنادار میان سرویسهاست که مشخص میکند این مدل تا چه اندازه میتواند انجام امور مالی را سادهتر کند. یکپارچگی زمانی معنا پیدا میکند که خدمات متنوع، بهجای پراکنده کردن مسیر کاربر، او را در انجام نیازهای مالی مختلف همراهی کنند.


برای گفتگو با کاربران ثبت نام کنید یا وارد حساب کاربری خود شوید.


پشتیبانی نداره.واقعا من که جرات نمیکنم با دیجی پی جز پرداخت قبض و اقساط کار دیگه ای کنم.یک بار تماس بگیرید خودتون متوجه میشید.هیچ فردی رو نذاشتن برای پاسخگویی مشکلات.
هر بار تماس میگیری برای صحبت با پشتیبانی،یه ربات برمیداره و چرت و پرت تحویل میده :|