


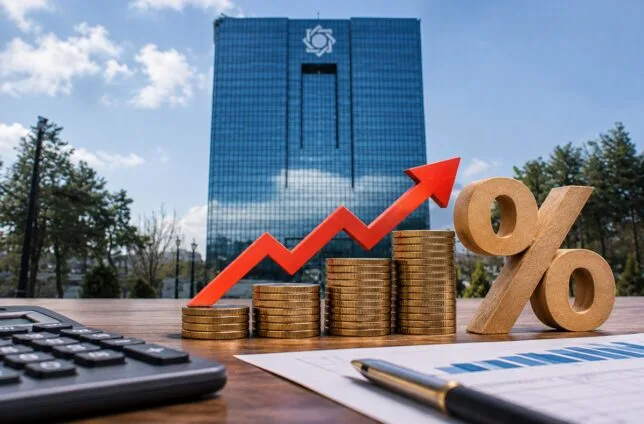
افزایش نرخ بهره بینبانکی؛ مهار تورم یا جبران عقبماندگی؟
مهران بزرگی، تحلیلگر اقتصادی در یادداشتی برای دیجیاتو به بررسی دلایل و پیامدهای افزایش نرخ بهره بینبانکی پرداخته است.

در دیجیاتو ثبتنام کنید
جهت بهرهمندی و دسترسی به امکانات ویژه و بخشهای مختلف در دیجیاتو عضو ویژه دیجیاتو شوید.
عضویت در دیجیاتوتازههای تکنولوژی


مهران بزرگی، تحلیلگر مالی و اقتصادی، در یادداشتی برای دیجیاتو به بررسی دلایل و پیامدهای افزایش نرخ بهره بینبانکی پرداخته است. او معتقد است افزایش اخیر نرخ بهره، بیش از آنکه سیاستی مؤثر برای مهار تورم باشد، تلاشی برای جبران فاصله نرخهای بانکی با سایر بازارهای مالی است. به باور او، این تصمیم اگرچه میتواند موقتاً جذابیت سپردهگذاری را افزایش دهد، اما در شرایط تورم مزمن و نااطمینانی اقتصادی، اثر محدودی بر کنترل تورم خواهد داشت و ممکن است هزینه تأمین مالی بنگاهها را بهشدت افزایش دهد.
سیاست پولی در کنار سیاست مالی، دو رکن اصلی سیاستگذاری اقتصاد کلان به شمار میرود و با تأثیرگذاری بر سمت تقاضا، نقش مهمی در کنترل تورم و تثبیت سطح عمومی قیمتها ایفا میکند. بانک مرکزی ایران در هفته دوم آبان ۱۴۰۵ برای سومین بار در تاریخ، کریدور نرخ بهره بینبانکی را تغییر داد و آن را به بازه ۲۶ تا ۳۴ درصد رساند و نرخ سیاستی خود را ۳۲ درصد اعلام کرد. این تغییر پس از حدود چهار سال رخ داد؛ دورهای که اقتصاد ایران در اکثر سالها با تورم بالا مواجه بود و نشاندهنده انفعال نسبی سیاستگذار پولی در سالهای گذشته است.
بازار بینبانکی یکی از اجزای بازار پول است که با اهدافی همچون تسهیل تأمین مالی کوتاهمدت بانکها و مؤسسات اعتباری، انتقال اثر سیاستهای پولی و مدیریت نقدینگی شکل گرفته است. در ایران تا سال ۱۳۹۹ این بازار از نظام کریدوری پیروی نمیکرد، اما از آن سال کریدوری با کف 14 درصد (نرخ سود سپردهگذاری بانکها نزد بانک مرکزی) و سقف 22 درصد (نرخ وامدهی بانک مرکزی به بانکها در قبال وثیقه) تعیین شد. نرخ سومی نیز به نام نرخ سیاستی وجود دارد که معمولاً همان نرخ عملیات بازار باز است و بانک مرکزی تلاش میکند نرخ بهره بازار بینبانکی را نزدیک به آن نگه دارد. این نرخ در سال 99 حدود 21 درصد بوده است. در ادامه در بهمن 1401 بانک مرکزی کریدور نرخ بهره بین بانکی را تغییر می دهد و به 17 تا 24 درصد می رساند و نرخ سیاستی خود را 23 درصد تعیین می کند.
بانک مرکزی از اواسط اردیبهشت ۱۴۰۵ با افزایش ۱.۵ درصدی نرخ ذخایر قانونی، سیگنالی به فعالان اقتصادی ارسال کرد که قصد دارد نرخ بهره بینبانکی و به دنبال آن نرخهای سپرده و تسهیلات را افزایش دهد. با این حال، به دلیل بالا بودن نااطمینانیهای اقتصادی و سیاسی و سلطه سیاست مالی بر سیاست پولی، اعلام و اجرای تغییرات اصلی چند ماه به تعویق افتاد.
در تغییرات جدید، کریدور نرخ بهره بینبانکی عریضتر شده است. در اقتصادهای پیشرفته معمولاً این کریدور تنگتر طراحی میشود، اما در اقتصاد ایران به دلیل مشکلات ساختاری نقدینگی، محدودیتهای عملیاتی و اولویتهایی مانند کنترل مقداری ترازنامه، سیاستگذار کریدور عریض را انتخاب کرده است. کریدور عریض از یک سو امکان فعالیت بیشتر بازار بینبانکی را فراهم میکند و از سوی دیگر میتواند به افزایش نوسانات نرخ بهره بینبانکی منجر شود. با توجه به انتظارات تورمی بالا و تنگنای ساختاری ذخایر دیداری بانکها نزد بانک مرکزی، نرخ بهره بینبانکی معمولاً نزدیک به سقف کریدور قرار میگیرد.
نکته مهم دیگر آن است که پیش از این افزایش، سایر نرخهای بهره مانند اوراق دولتی، اوراق شرکتی، تأمین مالی جمعی و بازار بدهی خصوصی حداقل در سطوح بالای ۴۰ درصد قرار داشتند، در حالی که نرخ بهره بینبانکی سالها حداکثر ۲۴ درصد بود. بنابراین افزایش نرخ به سطوح بالای ۳۲ درصد بیشتر به جبران عقبماندگی نسبت به سایر نرخها شباهت دارد تا یک تغییر ساختاری عمیق.
تورم در ایران عوامل متعددی دارد. در بلندمدت منشأ پولی و مالی دارد و در یک دهه اخیر، افزایش نرخ ارز، نااطمینانیهای ساختاری و اقتصادی و عوامل مشابه، فشار تورمی را تشدید کرده است. عدم تغییر نرخ بهره اسمی در سالهای متمادی، اقتصاد را وارد تله نرخ بهره حقیقی منفی کرده است (نرخ بهره حقیقی تقریباً برابر است با نرخ بهره اسمی منهای نرخ تورم انتظاری). این تله نوعی چرخه بازخوردی میان تورم، انتظارات تورمی و کاهش تقاضا برای نگهداری پول ایجاد میکند که هر جزء آن، جزء دیگر را تقویت میکند. در نتیجه جذابیت سپردهگذاری کاهش مییابد و بخش قابل توجهی از نقدینگی به سمت بازارهای دارایی حرکت میکند؛ حرکتی که بیشتر ناشی از تلاش برای حفظ ارزش داراییهاست تا نیاز مصرفی یا سرمایهگذاری مولد.
در گذشته نرخ بهره مؤثر جذب سپردههای یکساله و پرداخت تسهیلات یکساله بانکها به ترتیب حدود ۲۶ و ۳۲ درصد بود. با رسیدن نرخ بینبانکی به سطح ۳۴ درصد، نرخ مؤثر سپرده و تسهیلات میتواند به سطوح ۴۰ تا ۴۳ درصد برسد. این افزایش هزینه مالی بنگاههایی را که به شدت به تسهیلات بانکی برای تأمین سرمایه در گردش وابستهاند، بالا میبرد و ممکن است به افزایش قیمت محصولات نهایی منجر شود.
پرسش اصلی اما این است که آیا افزایش نرخ بهره میتواند نقدینگی و تورم را کنترل کند؟ تورم در ایران مزمن است و در سالهای اخیر به شدت به روند نرخ ارز وابسته بوده است. نااطمینانیهای اقتصادی، سیاسی و نظامی دسترسی به ارز را محدود و جریان نقد ارزی را مختل کرده و ارزش ریال را کاهش داده است. در چنین شرایطی افزایش حقوق و دستمزد و پرداخت برخی یارانهها برای حفظ قدرت خرید اجتنابناپذیر میشود. همزمان هزینههای بنگاهها بالا میرود و تقاضا برای تسهیلات سرمایه در گردش افزایش مییابد که خود به خلق پول بیشتر میانجامد. بخشی از رشد نقدینگی در واقع نتیجه تورم است و رابطه تورم و نقدینگی دوطرفه است.
از آنجا که محرکهای اصلی تورم عمدتاً از سمت عرضه (افزایش نرخ ارز و هزینه تولید) نشأت میگیرند، افزایش نرخ بهره اثر محدودی بر کنترل تورم خواهد داشت. در مقابل، اگر تورم عمدتاً از سمت تقاضا بود، افزایش نرخ بهره از طریق کاهش اعتبارات بانکی و تعدیل انتظارات میتوانست در میانمدت مؤثرتر باشد.
با این حال، افزایش نرخ سود سپردهگذاری میتواند نرخ بهره حقیقی منفی را تا حدی اصلاح کند و رسوب سپرده در شبکه بانکی را افزایش دهد. به عبارت دیگر، تقاضا برای نگهداری پول در بانک موقتاً بالا میرود. اما با توجه به احتمال تداوم رویکرد منفعل بانک مرکزی و بالا بودن انتظارات تورمی، این اثر احتمالاً پایدار نخواهد بود و پس از مدتی نقدینگی دوباره با انگیزه حفظ ارزش داراییها وارد چرخه اقتصاد میشود.
در مجموع، افزایش اخیر نرخ بهره بینبانکی بیش از آنکه یک سیاست تهاجمی برای مهار تورم باشد، اقدامی جبرانی برای نزدیک کردن نرخهای بانکی به سطوح رایج در سایر بازارهای مالی است. موفقیت نسبی آن در اصلاح نرخ حقیقی منفی و افزایش رسوب سپرده، به شدت به کاهش نااطمینانیهای کلان و هماهنگی بیشتر میان سیاست پولی و مالی وابسته خواهد بود.


برای گفتگو با کاربران ثبت نام کنید یا وارد حساب کاربری خود شوید.


عالی بود👌👌