

گزارش ازکی در سال ۱۴۰۴ نشان میدهد: اثر بزرگ بازار آنلاین بیمه بر تجربه خرید
گزارش سال ۱۴۰۴ ازکی که به تازگی منتشر شده، فراتر از عملکرد یک پلتفرم، تصویری کلی از صنعت بیمه در ایران بهدست میدهد؛ صنعتی که از نظر ریالی بزرگتر شده، اما نشانههای رشد پوشش بیمهای ...

گزارش سال ۱۴۰۴ ازکی که به تازگی منتشر شده، فراتر از عملکرد یک پلتفرم، تصویری کلی از صنعت بیمه در ایران بهدست میدهد؛ صنعتی که از نظر ریالی بزرگتر شده، اما نشانههای رشد پوشش بیمهای را نشان نمیدهد. ازکی در این گزارش، ضمن ادای احترام به تاریخ بیش از ۹۰ ساله صنعت بیمه ایران، بر نقش فناوری، مقایسه آنلاین و خرید اعتباری در کاهش فاصله میان نیاز مردم به بیمه و توان پرداخت آنان تأکید کرده است.
به گزارش دیجیاتو، ازکی در گزارش سال ۱۴۰۴ خود تلاش کرده مسیر تحول صنعت بیمه ایران را از نخستین بیمهنامهها و شرکتهای فعال در کشور تا تجربههای دیجیتال امروز روایت کند. در واقع ازکی در این روایت، پلتفرمهای امروزی را ادامهدهنده صنعتی با تاریخچه طولانی میداند که محور اصلیاش اعتماد و کنترل ریسک است.
گزارش ۱۴۰۴ ازکی در کنار آمارهای تجاری و بازار، به تاریخ صنعت بیمه، تجربه جنگ، شکاف پوشش بیمهای و تحول الگوی خرید کاربران نیز پرداخته و همچنین تلاش کرده امکان مقایسه صنعت بیمه ایران را با جهان فراهم کند.
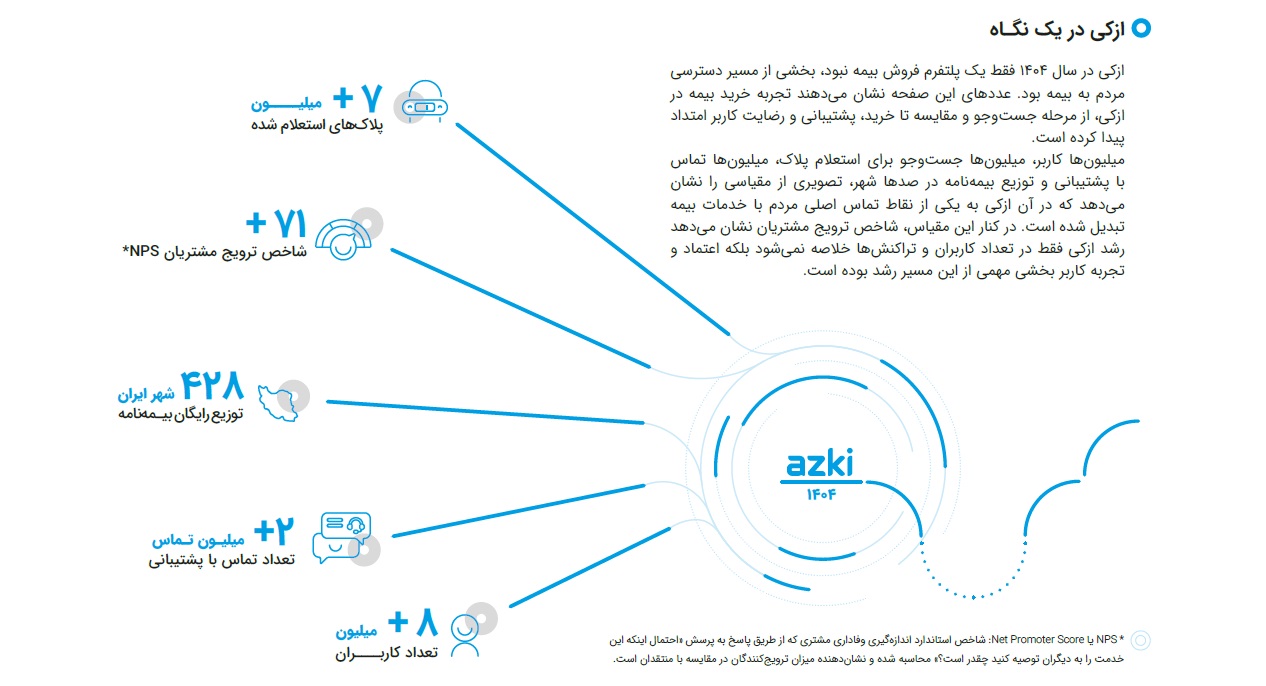
بر اساس این گزارش، ازکی در سال ۱۴۰۴ به بیش از ۸ میلیون کاربر خدمات ارائه کرده، ۷ میلیون استعلام پلاک ثبت کرده و ۲ میلیون تماس پشتیبانی داشته است. این پلتفرم اعلام کرده بیمهنامهها را بهصورت رایگان در ۴۲۸ شهر توزیع کرده و شاخص خالص ترویجکنندگان یا NPS آن به ۷۱ رسیده است؛ شاخصی که تمایل کاربران به توصیه یک خدمت به دیگران را میسنجد.
از نخستین بیمهنامه تا پلتفرمهای آنلاین
یکی از نکات متمایز گزارش ازکی، نگاه تاریخی و ادای احترام به صنعت بیمه است. گزارش با یادآوری نخستین تجربههای بیمه در ایران، تلاش کرده فناوری را نه جایگزین تاریخ صنعت، بلکه مرحلهای تازه در امتداد آن معرفی کند.
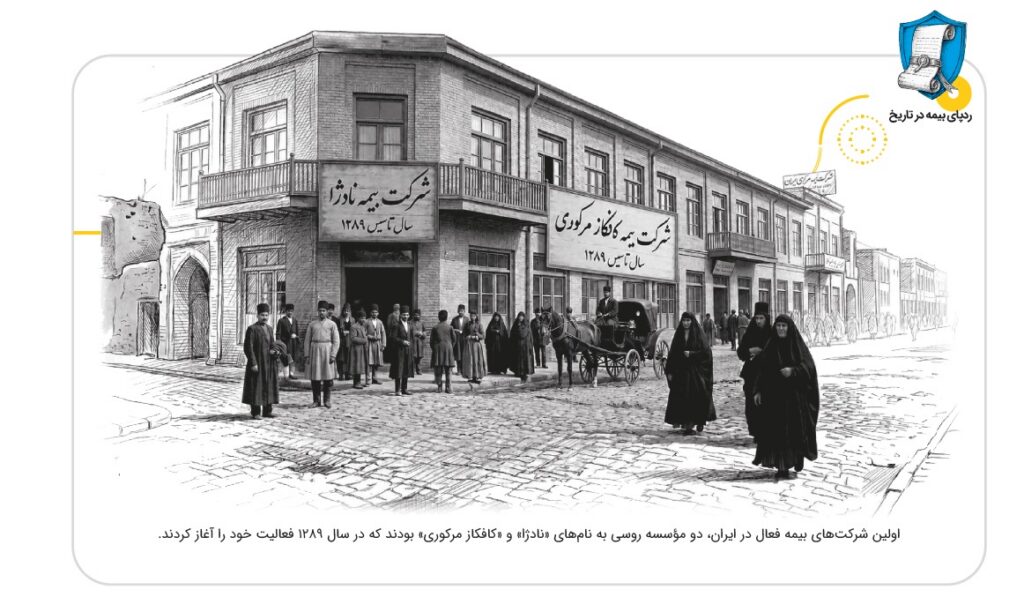
بر اساس روایت گزارش، نخستین شرکتهای بیمه فعال در ایران، دو مؤسسه روسی با نامهای «نادژا» و «کافکاز مرکوری» بودند که از سال ۱۲۸۹ فعالیت خود را آغاز کردند. نخستین جرقه رسمی بیمه در ایران نیز به سال ۱۲۷۰ بازمیگردد؛ زمانی که امتیاز اداره حملونقل و بیمه به لازار پولیاکف روسی واگذار شد، هرچند این پروژه هیچگاه به اجرا نرسید.
در تاریخ بیمه ایران، نقش وکیلی به نام «الکساندر آقایان» برجسته است و گزارش سال ازکی نیز بر این نقش تاکید میکند. در این گزارش آمده: در سالهای ابتدایی دهه ۱۳۱۰ که بازار بیمه ایران در اختیار نمایندگیهای خارجی بود، آقایان ایده تاسیس نخستین شرکت بیمه ایرانی را مطرح کرد و پس از فراز و نشیبها و سنگاندازیهای فراوان، موفق شد مبلغ دو میلیون تومان برای تاسیس شرکت بیمه ایران دریافت کند. تأسیس شرکت سهامی بیمه ایران در سال ۱۳۱۴، نقطه مهمی در شکلگیری صنعت بیمه مستقل کشور بود. هر چند که مشکل کمبود متخصص در این حوزه وجود داشت و آقایان به اجبار شخصاً برای جذب متخصص به اروپا رفت. در این مسیر هم ماجراهای عجیب و غریبی داشت و در نهایت توانست یک متخصص سوئیسی را استخدام کند.
نخستین بیمهنامه رسمی ایران نیز در سال ۱۳۱۴ برای پوشش آتشسوزی منزل «علیاکبر داور»، وزیر مالیه وقت، صادر شد. بیمه آتشسوزی در سالهای نخست، بهدلیل فراوانی آتشسوزی در خانهها و بازارها، یکی از محصولات مورد توجه مردم و بهویژه تاجران بود.
به نظر میرسد ازکی با مرور این تاریخچه، کوشیده است یک پیام روشن به خواننده بدهد: بیمه در ایران همواره پاسخی به نااطمینانی بوده و امروز نیز فناوری باید همین کارکرد را با دسترسی بیشتر، شفافیت بالاتر و تجربه سادهتر ادامه دهد. بر همین اساس مقایسه آنلاین، خرید غیرحضوری و پرداخت اعتباری، راهکارهایی نو و فناوریمحور برای نزدیککردن بیمه به زندگی روزمره مردم معرفی شدهاند.
بازار جهانی بیمه؛ رشد بزرگ و شکاف پوشش
گزارش ازکی برای مقایسه جایگاه ایران، ابتدا به وضعیت بازار جهانی بیمه پرداخته است. بر اساس دادههای مورد استناد این گزارش از Allianz Global Insurance Report 2026، حقبیمه جهانی در سال ۲۰۲۵ با رشد ۷.۱ درصدی به حدود ۶.۹ تریلیون یورو (بیش از ۱.۸ میلیون هزار میلیارد تومان با نرخ برابری امروز) رسیده است. این رشد از نرخ رشد اقتصاد جهانی در همان سال جلوتر بوده و نشان میدهد بیمه همچنان یکی از ابزارهای اصلی مدیریت ریسک در اقتصاد جهانی است.
با این حال، گزارش تأکید میکند رشد حقبیمه بهتنهایی معیار کافی برای ارزیابی توسعه صنعت بیمه نیست. رشد قیمت داراییها، افزایش هزینههای درمان، تورم و تغییرات در نرخگذاری محصولات بیمهای نیز میتوانند حقبیمه تولیدی را افزایش دهند؛ بدون آنکه لزوماً پوشش بیمهای در سطح جامعه به همان اندازه گسترش یافته باشد.
ضریب نفوذ بیمه؛ فاصله معنادار ایران با جهان
یکی از شاخصهای مهم در مقایسه بازار بیمه ایران و جهان، ضریب نفوذ بیمه است؛ یعنی نسبت حقبیمه تولیدی به تولید ناخالص داخلی.
بر اساس دادههای گزارش ازکی، متوسط ضریب نفوذ بیمه در جهان حدود ۷.۲ درصد است. این شاخص در کشورهای توسعهیافته بسیار بالاتر است؛ بهطوری که این عدد در بریتانیا ۱۱.۷ درصد، در آمریکا ۱۱.۶ درصد و در فرانسه ۱۱.۳ درصد است و در واقع، بیمه بخشی از زیرساخت مالی و مدیریت ریسک خانوارها و بنگاههای اقتصادی است.
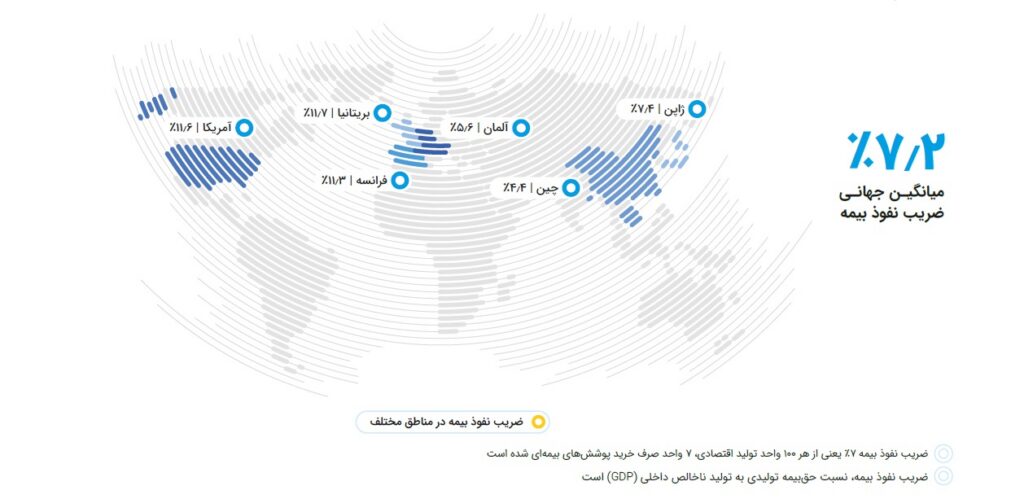
در مقابل، ضریب نفوذ بیمه در ایران در سال ۱۴۰۴ به ۲.۵ درصد رسیده است؛ رقمی که نسبت به ۲.۲۸ درصد سال ۱۴۰۳ بهبود یافته، اما همچنان فاصله قابلتوجهی با متوسط جهانی دارد و ایران از این نظر، در رده کشورهای کمتر توسعهیافته قرار میگیرد.
همچنین در بازارهای توسعهیافته، بیمههای زندگی، بازنشستگی، سلامت، مسئولیت، اموال و ریسکهای کسبوکاری نقش پررنگتری در زندگی مالی خانوارها و شرکتها دارند. اما در ایران بخش قابلتوجهی از تقاضا همچنان حول بیمههای اجباری، بهویژه شخص ثالث، شکل میگیرد.
تغییر ترکیب بازار جهانی؛ سلامت و زندگی در مرکز رشد
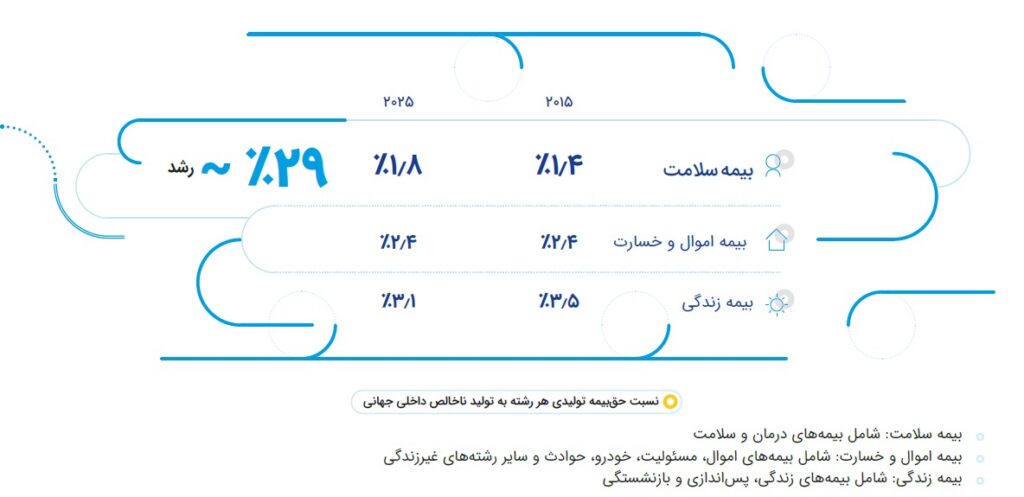
گزارش ازکی نشان میدهد بیمه سلامت در سطح جهان، بهدلیل افزایش هزینههای درمان و سالمندشدن جمعیت، به یکی از محورهای مهم رشد صنعت بیمه تبدیل شده است. سهم بیمه سلامت از اقتصاد جهانی افزایش یافته است. سهم بیمه سلامت از ۱.۴ درصد در سال ۲۰۱۵ در یک بازه ۱۰ساله به ۱.۸ درصد رسیده و در کنار بیمههای زندگی، بازنشستگی و پسانداز، ترکیب بازار جهانی را تغییر داده است.
همچنین، بخش بزرگی از رشد آینده بازار جهانی به بیمههای زندگی اختصاص خواهد داشت. پیشبینی شده تا سال ۲۰۳۶، بیمههای زندگی حدود ۱.۹۹۱ تریلیون یورو حقبیمه جدید ایجاد کنند و آسیا، بهویژه چین و هند، موتور اصلی این رشد باشد.
اما در کنار رشد بازار، شکاف پوشش بیمهای همچنان یک مسئله جهانی است. برای نمونه، در سال ۲۰۲۴ از مجموع ۳۱۸ میلیارد دلار خسارت اقتصادی ناشی از بلایای طبیعی، فقط ۱۳۷ میلیارد دلار تحت پوشش بیمه بوده است. بهعبارت دیگر، تنها ۴۳ درصد خسارتها بیمه داشتهاند و نزدیک به ۵۷ درصد بدون پوشش باقی ماندهاند.
این شکاف در ایران نیز با شکلهای دیگری دیده میشود؛ از موتورسیکلتهای فاقد بیمه شخص ثالث تا محدودبودن پوششهای مرتبط با دارایی، مسئولیت و ریسکهای نوظهور.
بازار بیمه ایران؛ رشد ۷۷ درصدی حقبیمه و افت تعداد بیمهنامهها
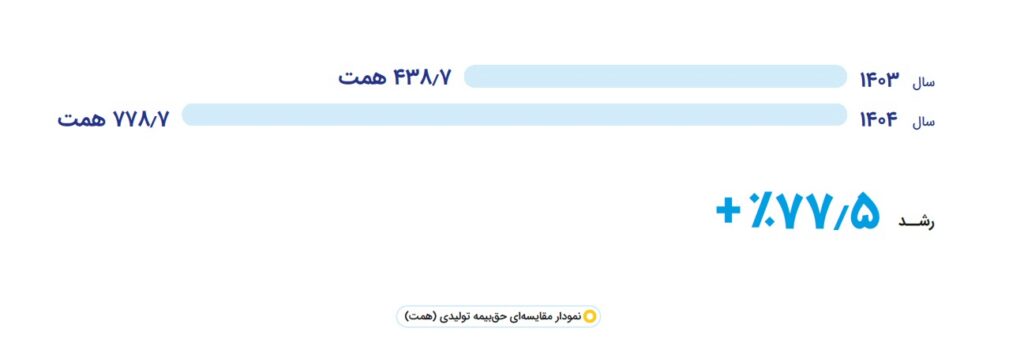
بازار بیمه ایران در سال ۱۴۰۴ از نظر ریالی رشد قابلتوجهی را تجربه کرده است. طبق دادههای گزارش ازکی، حقبیمه تولیدی صنعت بیمه از ۴۳۸.۷ همت در سال ۱۴۰۳ به ۷۷۸.۷ همت در سال ۱۴۰۴ رسیده و رشدی ۷۷.۵ درصدی را تجربه کرده است.
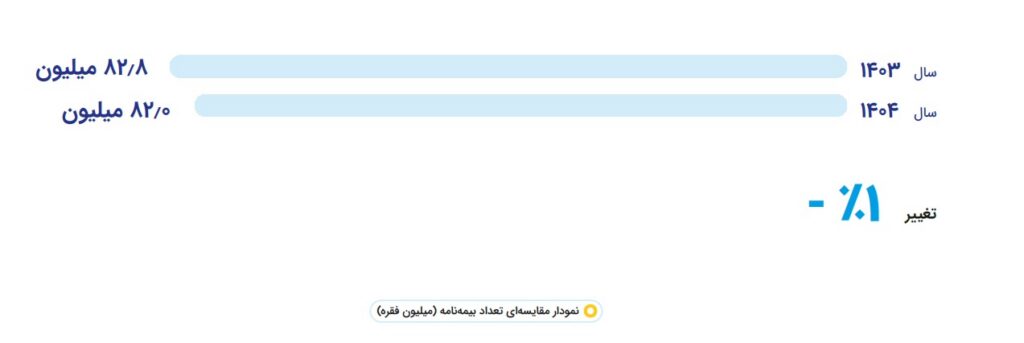
اما ازکی تأکید میکند که این جهش نباید لزوماً به معنای توسعه واقعی پوشش بیمهای تفسیر شود. زیرا تعداد بیمهنامههای صادرشده در همین دوره از ۸۲.۸ میلیون فقره به ۸۲ میلیون فقره کاهش یافته است؛ افتی نزدیک به یک درصد.
این دوگانه، مهمترین نکته تحلیلی گزارش است: بازار بیمه از نظر ارزش اسمی بزرگتر شده، اما تعداد بیمهنامهها رشد نکرده است. بنابراین بخش مهمی از افزایش حقبیمه را باید نتیجه تورم، افزایش هزینههای درمان، رشد نرخ دیه، افزایش قیمت بیمهنامهها و تغییر ترکیب بازار به سمت رشتههای گرانتر مانند درمان و زندگی دانست.
فشار خسارت بر شرکتهای بیمه
بر اساس گزارش ازکی، خسارت پرداختی صنعت بیمه در سال ۱۴۰۴ به ۵۱۱.۲ همت رسیده که نسبت به سال قبل ۵۸.۶ درصد افزایش داشته است. نسبت خسارت نیز از ۵۸.۶ درصد در سال ۱۴۰۳ به ۶۵.۷ درصد در سال ۱۴۰۴ افزایش یافته است.
به زبان ساده، از هر ۱۰۰ واحد حقبیمه تولیدی، حدود ۶۵.۷ واحد صرف پرداخت خسارت شده است. این روند بهویژه در بیمه درمان اهمیت دارد؛ رشتهای که با سهم ۳۳.۱ درصدی از حقبیمه و ۳۴.۵ درصدی (در گزارش ۵.۳۴ درصد ذکر شده که به نظرم اشتباه تایپی است) از خسارت پرداختی، بزرگترین رشته بازار بیمه ایران بوده است.
جهش بیمه زندگی؛ تغییر مهم در ترکیب بازار
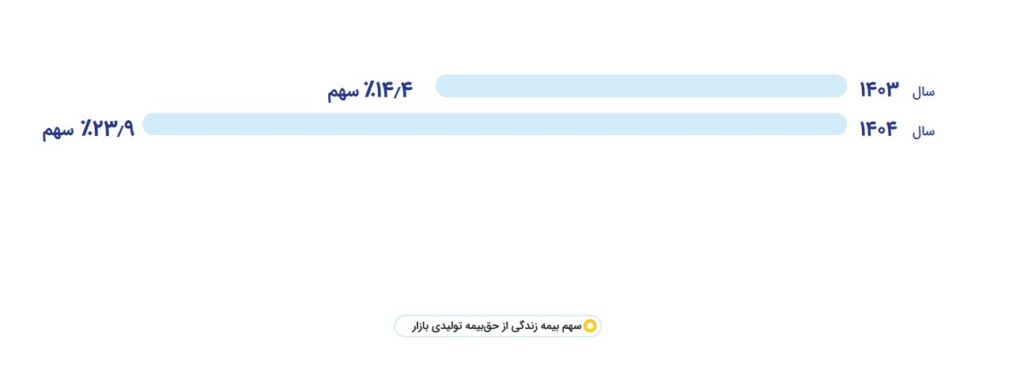
بیمه زندگی در سال ۱۴۰۴ یکی از مهمترین پیشرانهای رشد بازار بوده است. سهم این رشته از حقبیمه تولیدی بازار از ۱۴.۴ درصد در سال ۱۴۰۳ به ۲۳.۹ درصد در سال ۱۴۰۴ رسیده است.
این تغییر میتواند نشانه افزایش توجه به محصولات پساندازی، سرمایهگذاری و پوششهای بلندمدت باشد؛ اما در شرایط تورمی ایران، بخشی از این رشد را باید در ارتباط با تلاش خانوارها برای ایجاد پشتوانه مالی و حفظ ارزش دارایی نیز تحلیل کرد.
بازارگاههای آنلاین بیمه؛ سهم کوچک از بازار و اثر بزرگ بر تجربه خرید
ازکی در گزارش خود، نقش بازارگاههای آنلاین بیمه را فراتر از یک کانال فروش ارزیابی میکند. این بازارگاهها امکان مقایسه قیمت، سقف تعهدات، نوع پوشش، شرکت بیمه و شیوه پرداخت را فراهم کردهاند و به همین دلیل میتوانند هزینه جستوجو و پیچیدگی تصمیمگیری را برای کاربران کاهش دهند.
بر اساس گزارش ازکی، بازارگاههای آنلاین بیمه در سال ۱۴۰۳ حدود ۱۶ همت فروش داشتهاند و سهم آنها از کل حقبیمه تولیدی کشور حدود ۳.۶ درصد بوده است. پیشبینی شده بود این سهم در پایان سال ۱۴۰۴ به حدود ۵.۵ درصد برسد.
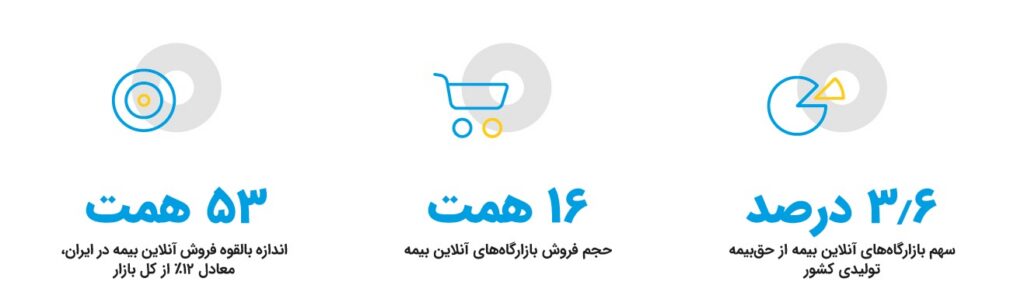
با وجود این رشد، سهم بازارگاههای آنلاین از بازار بیمه ایران همچنان محدود است. گزارش ازکی ظرفیت بالقوه فروش آنلاین بیمه را، با توجه به محصولاتی که قابلیت فروش دیجیتال دارند، حدود ۵۳ همت یا ۱۲ درصد کل بازار برآورد کرده است. این فاصله میان سهم فعلی و ظرفیت بالقوه، نشان میدهد بازار بیمه آنلاین هنوز در مرحله رشد قرار دارد و به بلوغ کامل نرسیده است.
در بازارهای بینالمللی نیز خرید دیجیتال بیمه با سرعتهای متفاوتی رشد کرده است. بر اساس دادههای مورد اشاره در گزارش ازکی:
- در آمریکا، حدود ۴۷ درصد مشتریان بیمه خودرو خرید آنلاین انجام میدهند
- در بریتانیا و ایرلند، بیش از ۲۵ درصد کاربران بیمه را آنلاین خریداری میکنند
- در اروپا، بیش از ۱۰ درصد مسیر خرید بیمه بهطور کامل دیجیتال انجام میشود
- در چین نیز سهم بیمه اینترنتی از بازار به بیش از ۱۰ درصد رسیده است.
بنابراین، سهم حدود ۳.۶ درصدی بازارگاههای آنلاین از بازار ایران، در مقایسه با برخی بازارهای بالغ، همچنان پایین است؛ اما از منظر رشد و تغییر رفتار مصرفکننده، ظرفیت بالایی دارد.
ازکی؛ از مقایسه بیمه تا ساخت اکوسیستم خدمات مالی
ازکی فعالیت خود را با ایده سادهکردن خرید و مقایسه بیمه آغاز کرد. این مسیر ابتدا با «بیمیتو» در سال ۱۳۹۵ شروع شد و سپس با ادغام ازکی و بیمیتو در سال ۱۳۹۸، برند فعلی ازکی شکل گرفت.
در ادامه، ازکی کوشید فعالیت خود را به فروش بیمه محدود نکند. راهاندازی خرید اقساطی، ورود به خدمات اعتباری و ایجاد محصولات مرتبط با تصمیمگیری مالی کاربران، بخشی از این مسیر بوده است. در این چارچوب، ازکی تلاش کرده از یک پلتفرم مقایسه بیمه به اکوسیستمی نزدیکتر به نیازهای مالی کاربران تبدیل شود.
دادههای گزارش نشان میدهد بیمه شخص ثالث همچنان مهمترین محصول ازکی است و ۷۴.۲ درصد فروش این پلتفرم را تشکیل میدهد. پس از آن، بیمه بدنه با ۱۰.۳ درصد، بیمه موتورسیکلت با ۷.۲ درصد، بیمه مسافرتی با ۴.۱ درصد و بیمه آتشسوزی با ۲.۱ درصد قرار دارند.
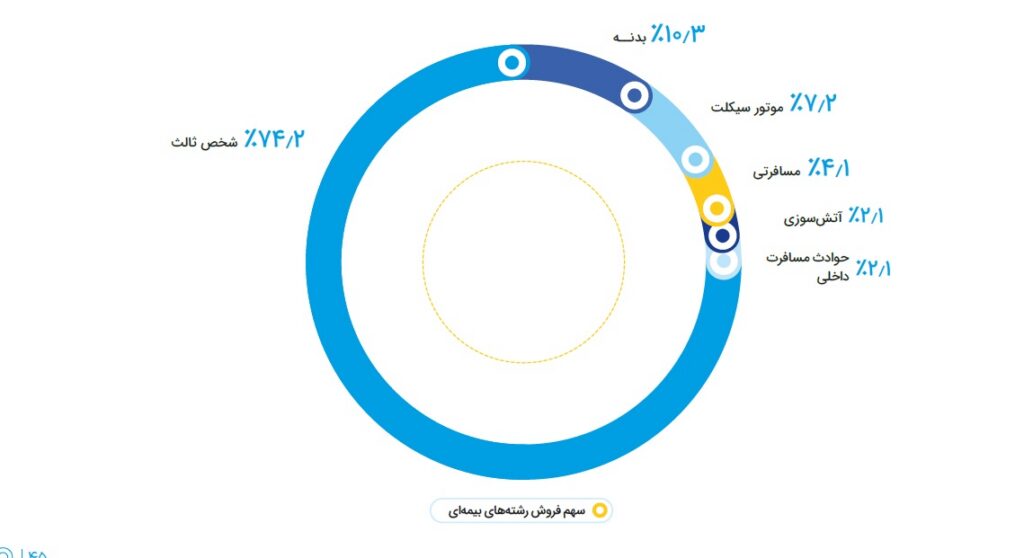
با این حال، رشد فروش بیمههای موبایل، آتشسوزی، موتورسیکلت، مسئولیت پزشکی، درمان تکمیلی و بدنه خودرو نشان میدهد کاربران بهتدریج از بیمههای صرفاً اجباری به سمت پوشش ریسکهای خانه، سلامت، شغل و داراییهای شخصی نیز حرکت میکنند.
خرید اعتباری و اقساطی؛ وقتی شیوه پرداخت به عامل خرید تبدیل میشود
یکی از مهمترین یافتههای گزارش ازکی، نقش پررنگ خرید اقساطی و اعتباری در بازار بیمه است. بر اساس این گزارش، ۵۴ درصد خریدهای بیمه در ازکی در سال ۱۴۰۴ بهصورت اقساطی انجام شده است.
از این میان:
- ۳۲ درصد خریدها اقساطی با پیشپرداخت بودهاند
- ۲۲ درصد با استفاده از خرید اعتباری یا اقساطی بدون پیشپرداخت انجام شدهاند
- ۴۶ درصد کاربران نیز حقبیمه را نقدی پرداخت کردهاند.
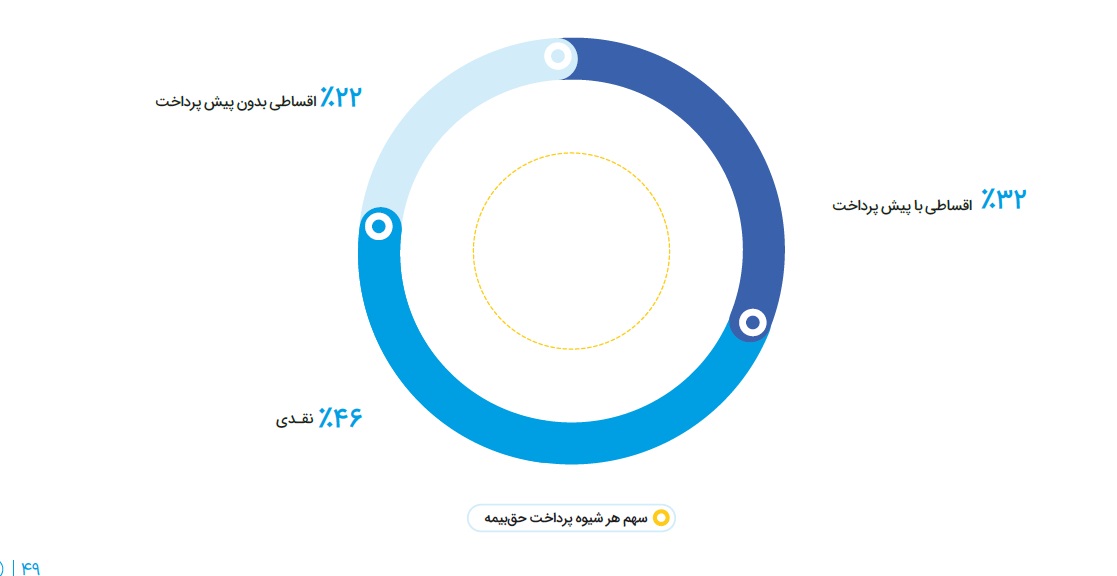
این دادهها نشان میدهد خرید اعتباری دیگر یک مزیت فرعی در فروش آنلاین بیمه نیست، بلکه به بخشی از سازوکار دسترسی کاربران به پوشش بیمهای تبدیل شده است. افزایش هزینههای زندگی، رشد حقبیمه و کاهش توان پرداخت نقدی خانوارها، باعث شده تقسیم هزینه بیمه در چند قسط، نقش مهمی در نهاییشدن خرید داشته باشد.
بیمه اعتباری؛ تبدیل تقاضای بالقوه به خرید واقعی
داده مهمتر این است که ۷۲ درصد کاربرانی که پیش از خرید فاقد بیمه بودهاند، با استفاده از شرایط اقساطی در ازکی بیمه خریداری کردهاند. این آمار نشان میدهد مسئله بخشی از کاربران، فقط آگاهی از ضرورت بیمه یا تمایل به خرید نیست؛ بلکه توان پرداخت یکجای حقبیمه است.
در چنین شرایطی، خرید اعتباری میتواند میان نیاز به بیمه و امکان خرید بیمه پل بزند. البته توسعه این مدل، نیازمند مدیریت دقیق ریسک اعتباری، شفافیت در هزینهها، رعایت حقوق مصرفکننده و جلوگیری از پیچیدهشدن بیش از حد تعهدات مالی کاربران است.
توسعه خرید اعتباری در سراسر کشور
تهران با سهم ۴۲.۳ درصدی، بزرگترین بازار خرید اقساطی بیمه در ازکی بوده است. پس از تهران، استانهای البرز، خراسان رضوی، اصفهان و فارس سهم بیشتری از خرید اعتباری داشتهاند.
این الگو نشان میدهد تقاضا برای پرداخت اعتباری محدود به پایتخت نیست و به یک نیاز فراگیر در نقاط مختلف کشور تبدیل شده است. بهویژه در اقتصادی که هزینههای ضروری خانوار افزایش یافته، خرید اقساطی بیمه میتواند از تبدیلشدن پوششهای ضروری به کالایی دور از دسترس جلوگیری کند.
موتورسیکلت؛ جایی که خرید اقساطی میتواند شکاف بیمهای را کم کند
بیمه موتورسیکلت یکی از مصادیق مهم شکاف پوشش بیمهای در ایران است. با وجود اجباریبودن بیمه شخص ثالث، بر اساس دادههای مورد اشاره در گزارش ازکی و آمار صندوق تأمین خسارتهای بدنی، بیش از ۱۰ میلیون موتورسیکلت فاقد بیمه شخص ثالث هستند.
ازکی اعلام کرده ۳۳ درصد خریداران بیمه موتورسیکلت که از روش پرداخت اقساطی استفاده کردهاند، پیش از آن بیمهنامه فعال نداشتهاند. این داده نشان میدهد برای بخشی از موتورسواران، مانع اصلی ورود به چرخه بیمه نه الزام قانونی، بلکه توان پرداخت حقبیمه است.
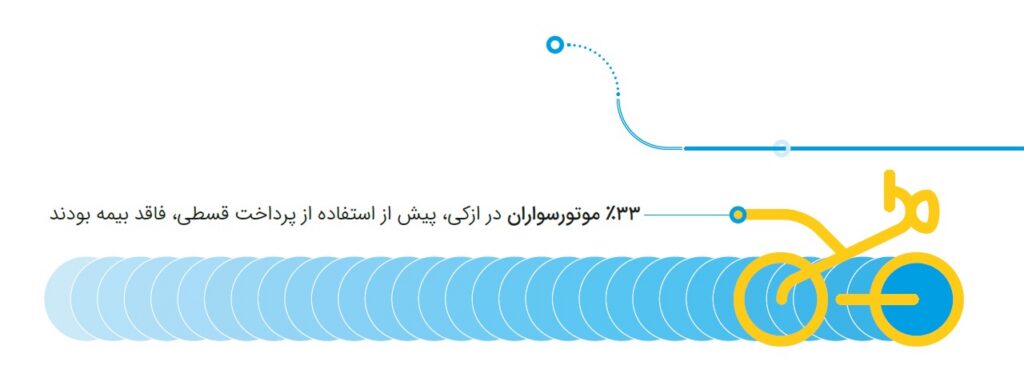
از این منظر، خرید اعتباری بیمه موتورسیکلت فقط یک ابزار فروش نیست؛ میتواند به کاهش ریسکهای اجتماعی و مالی ناشی از تردد وسایل نقلیه فاقد بیمه نیز کمک کند.
تحلیل ازکی از رفتار کاربران در شرایط بحران
ازکی در گزارش خود بخشی را نیز به تحلیل بازار در دوران جنگ اختصاص داده و تلاش کرده تجربه خرید بیمه در شرایط بحران را بررسی کند. محور این تحلیل، اهمیت تداوم دسترسی کاربران به خدمات و کاهش وابستگی فرایندهای بیمهای به مراجعه حضوری است.
در شرایطی که تردد، فعالیت مراکز و برنامه روزمره کاربران تحتتأثیر بحران قرار میگیرد، دیجیتالیبودن فرایندهایی مانند مقایسه، خرید، صدور بیمهنامه، پشتیبانی و بازدید بدنه اهمیت بیشتری پیدا میکند. ازکی در این چارچوب، بر حفظ تجربه خرید و دسترسی کاربر به خدمات بیمه در زمانهای غیرعادی تأکید کرده است.
یکی از نمونههای این موضوع، افزایش سهم بازدید توسط خود مشتری در بیمه بدنه است. در سال مورد بررسی در گزارش، ۳۰.۱ درصد سفارشهای بیمه بدنه با بازدید توسط مشتری انجام شده و این سهم در اسفندماه به ۴۲ درصد رسیده است. در این روش، کاربر بدون مراجعه حضوری یا انتظار برای بازدیدکننده، تصاویر خودرو را ثبت میکند و فرایند خرید را ادامه میدهد.
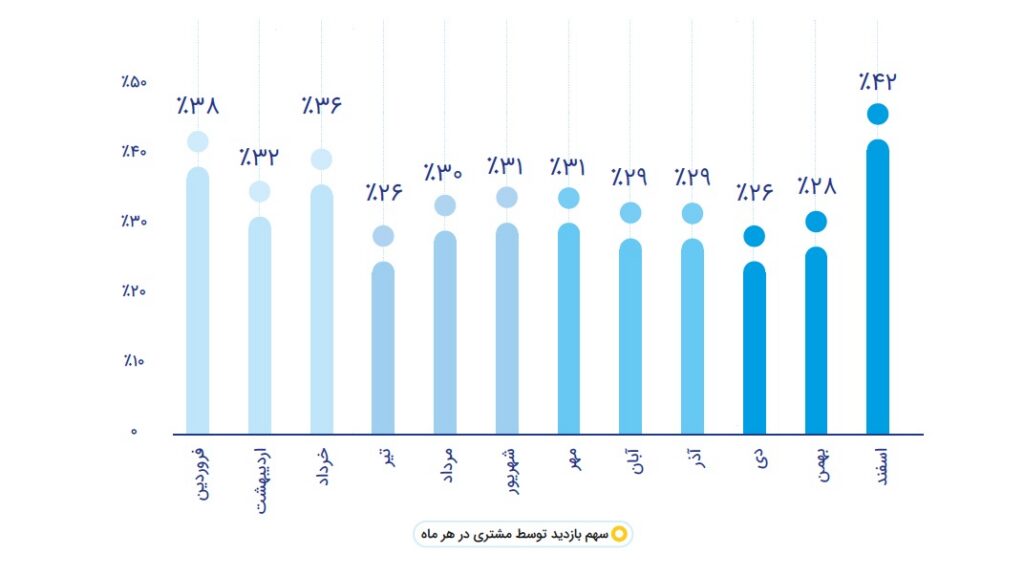
این مدل در دورههای بحران، روزهای تعطیل یا خارج از ساعت اداری اهمیت بیشتری پیدا میکند؛ زیرا امکان تکمیل خرید بیمه را بدون وابستگی کامل به فرایند حضوری فراهم میسازد.
بیش از ۳۰ درصد خریدهای کاربران ازکی در سال ۱۴۰۴ نیز در تعطیلات و آخر هفتهها انجام شده است. ساعتهای ۱۱ صبح و ۸ شب، از زمانهای پرتردد مقایسه بیمه بودهاند. این آمار نشان میدهد نیاز کاربران به بیمه و زمان تصمیمگیری آنان، الزاماً با ساعتهای اداری همراستا نیست.
ازکی سلر؛ توسعه شبکه فروش در کنار مسیر دیجیتال
ازکی در مسیر توسعه خود، سامانه بازاریابان بیمیتو را با برند «ازکی سلر» بازطراحی کرده است. این اقدام نشان میدهد مدل توسعه بازار ازکی صرفاً بر فروش مستقیم آنلاین متمرکز نیست و شرکت تلاش دارد شبکهای از فروشندگان و بازاریابان را نیز در کنار کانال دیجیتال سامان دهد.
ازکی سلر را میتوان بخشی از تلاش این مجموعه برای پیوندزدن ظرفیت فروشندگان، مشاوران و بازاریابان با زیرساخت دیجیتال دانست.
در سال ۱۴۰۴ ، حدود ۴۰ درصد از کل فروش مجموعه ازکی توسط شبکه سلرها رقم خورد. شبکه فروش ازکیسلر در مجموع، رشد حدود ۷ برابری در درآمد را نسبت به سال ۱۴۰۳ تجربه کرد و شبکه فروش ازکیسلر نیز با رشدی ۱۸۷ درصدی به بیش از ۸۲ هزار نفر رسید.
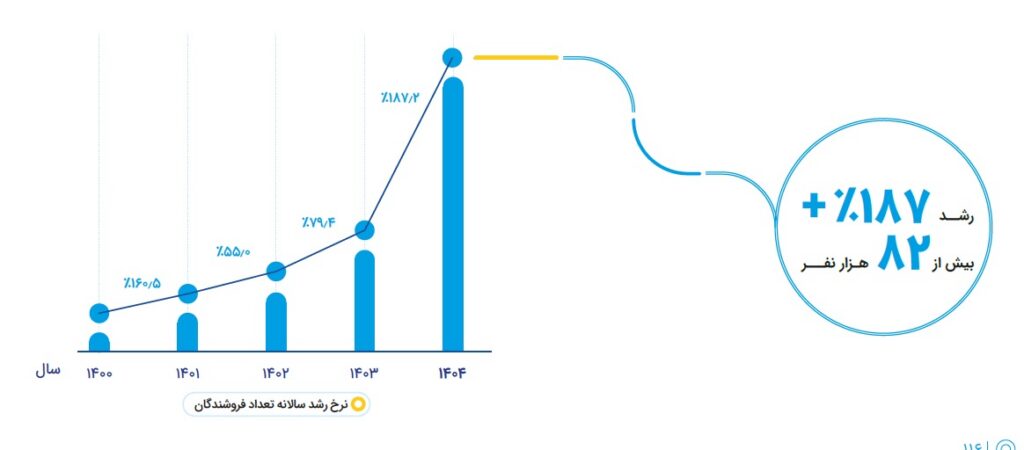
اهمیت این رویکرد در بازار بیمه ایران از آن جهت است که بسیاری از محصولات، بهویژه بیمههای پیچیدهتر، سازمانی، درمانی یا مسئولیت، همچنان به مشاوره و ارتباط انسانی نیاز دارند. بنابراین توسعه بازارگاه آنلاین در کنار شبکه فروش، میتواند مدلی ترکیبی از فروش دیجیتال و مشاوره انسانی ایجاد کند.
با این حال، موفقیت این مدل به شفافیت رابطه با فروشندگان، آموزش شبکه، کیفیت مشاوره، جلوگیری از فروش نامتناسب با نیاز مشتری و حفظ حقوق کاربران بستگی دارد.
شخص ثالث؛ کاربران از پوشش حداقلی عبور میکنند
گزارش ازکی نشان میدهد حتی در بیمه شخص ثالث که اغلب بهعنوان بیمهای اجباری و تمدیدی دیده میشود، امکان مقایسه میتواند بر رفتار کاربران اثر بگذارد.
بر اساس دادههای ازکی، ۷۳ درصد سفارشهای بیمه شخص ثالث در این پلتفرم، دارای پوششی بالاتر از حداقل تعهدات بودهاند. این موضوع نشان میدهد وقتی کاربران بتوانند تفاوت قیمت و سقف تعهدات را بهروشنی مقایسه کنند، بخشی از آنان صرفاً به خرید حداقلی اکتفا نمیکنند و پوشش متناسبتری انتخاب میکنند.
همچنین، هر کاربر پیش از خرید بهطور متوسط ۴.۵ بار صفحه مقایسه را بررسی میکند. این داده نشان میدهد خرید بیمه برای کاربران یک تصمیم لحظهای نیست و مقایسه قیمت، پوشش و شرایط پرداخت در انتخاب نهایی نقش جدی دارد.
بیمه آنلاین هنوز بازار را تسخیر نکرده، اما رفتار بازار را تغییر داده است
گزارش سال ۱۴۰۴ ازکی نشان میدهد صنعت بیمه ایران در نقطهای ایستاده است که از یک سو، حقبیمه تولیدی با سرعت بالایی رشد کرده و ضریب نفوذ بیمه نیز اندکی افزایش یافته و از سوی دیگر، تعداد بیمهنامههای صادرشده کاهش یافته، نسبت خسارت بالا رفته و خرید اعتباری به گزینهای تعیینکننده برای دسترسی کاربران به بیمه تبدیل شده است.
این وضعیت نشان میدهد رشد اسمی بازار بیمه، بهتنهایی نشانه توسعه واقعی نیست. رشد پایدار زمانی رخ میدهد که پوشش بیمهای به افراد بیشتری برسد، محصولات متناسب با نیاز و توان پرداخت خانوارها طراحی شود و شکافهای بیمهای در حوزههایی مانند موتورسیکلت، درمان، دارایی و مسئولیت کاهش یابد.
در این میان، بازارگاههای آنلاین با وجود سهم محدود از بازار، نقش مهمی در تغییر تجربه خرید دارند. مقایسه، شفافیت، دسترسی شبانهروزی، کاهش مراجعه حضوری، خرید اعتباری و اتصال شبکه فروش به زیرساخت دیجیتال، ابزارهایی هستند که میتوانند بیمه را از یک خرید اداری و دشوار، به بخشی در دسترستر از مدیریت مالی و ریسک روزمره خانوارها تبدیل کنند.
پیام محوری گزارش ازکی نیز همین است: آینده بیمه تنها با فروش بیشتر بیمهنامه ساخته نمیشود؛ بلکه به ایجاد تجربهای سادهتر، شفافتر، متناسبتر و قابلپرداختتر برای کاربران وابسته است.
متن کامل گزارش سال ۱۴۰۴ ازکی را میتوانید اینجا بخوانید.




برای گفتگو با کاربران ثبت نام کنید یا وارد حساب کاربری خود شوید.