


کاریزما در الکامپ با «کاریزما پی»؛ داراییتان را نفروشید، با آن اعتبار بگیرید
حضور کاریزما در الکامپ امسال بر مجموعه راهکارها متمرکز شده؛ از سرمایهگذاری گرفته تا تبدیل ارزش دارایی به اعتبار و ارائه خدمات به کسبوکارها.

در دیجیاتو ثبتنام کنید
جهت بهرهمندی و دسترسی به امکانات ویژه و بخشهای مختلف در دیجیاتو عضو ویژه دیجیاتو شوید.
عضویت در دیجیاتو
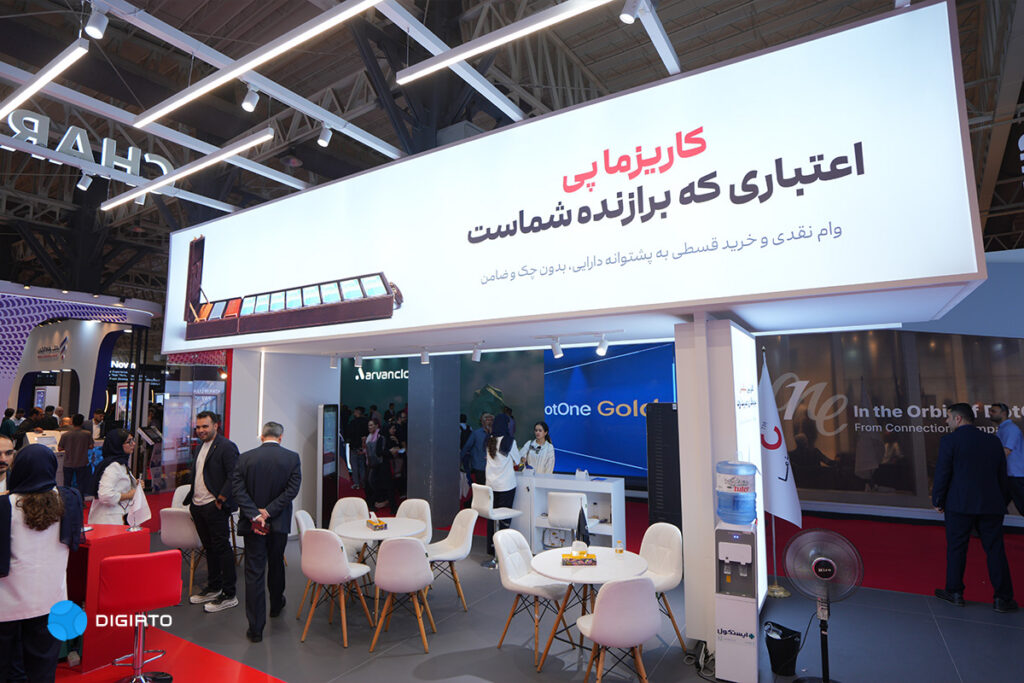
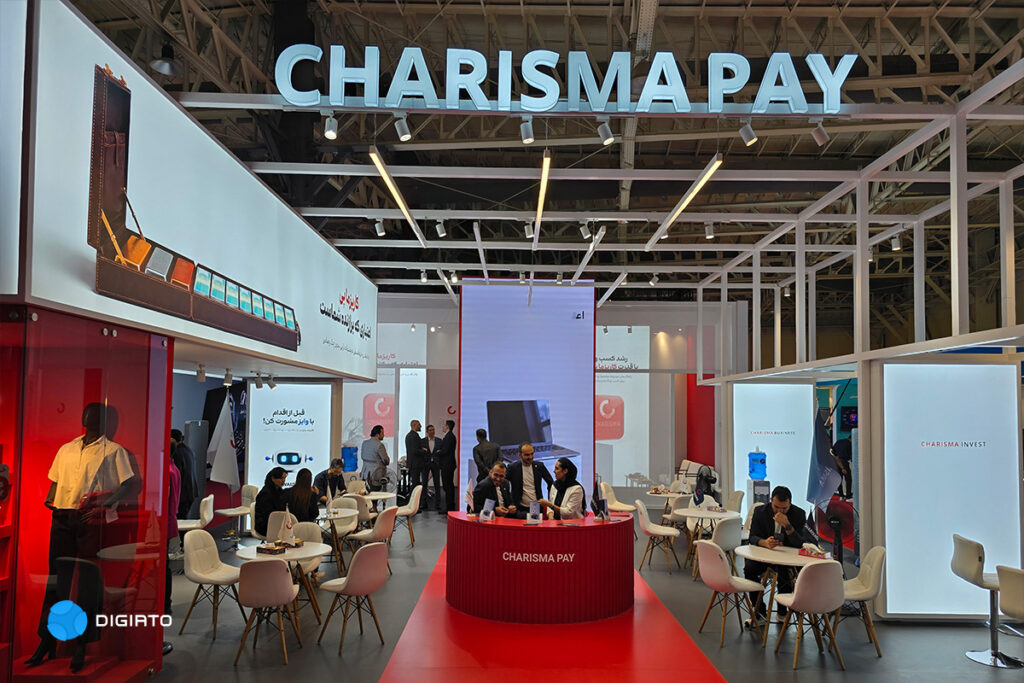
گروه مالی کاریزما در بیستونهمین نمایشگاه الکامپ مجموعهای از راهکارهای مالی و سرمایهگذاری خود را به نمایش گذاشته است. اما در میان محصولات مختلف این گروه، «کاریزما پی» محور اصلی حضور آن در نمایشگاه است؛ پلتفرمی که میخواهد داراییهای مالی کاربران را بدون نیاز به فروش، به پشتوانه دریافت اعتبار تبدیل کند.
ایده اصلی پشت کاریزما پی ساده است. فردی که طلا، نقره، مس، واحدهای صندوق سرمایهگذاری یا برخی داراییهای مالی دیگر دارد، ممکن است در مقطعی به نقدینگی نیاز پیدا کند. در مدل معمول، یکی از راهها فروش دارایی است؛ راهی که بهویژه در شرایط تورمی، میتواند به معنای خارجشدن از یک سرمایهگذاری باشد که فرد برای آینده خود انجام داده است.
همین مساله نیز موجب شده تا کاریزما سازوکاری را در نظر بگیرد که دارایی واجد شرایط کاربر نزد متولی مربوط توثیق شود و بر اساس ارزش آن، ظرفیت اعتباری در اختیار او قرار گیرد.
یوحنا پرویزینژاد، مدیرعامل شرکت پشتوانه زندگی کاریزما، در این باره به دیجیاتو میگوید:
«فرض کنید من نوعی اگر بخواهم یک گوشی یا لپتاپ بخرم یا به نقدینگی نیاز داشته باشم، میروم طلا را میفروشم؛ در حالی که میدانم شاید دارم کار اشتباهی میکنم، اما برای نیاز روزمرهام مجبور میشوم این کار را انجام بدهم.»
به گفته او، کاریزما پی با این نگاه شکل گرفته که کاربر بتواند بهجای فروش دارایی، آن را به پشتوانه اعتبار تبدیل کند.
از دارایی تا اعتبار
کاریزما پی فعالیت خود را از حدود یک سال پیش آغاز کرده و نخستین و مهمترین سرویس آن، به گفته پرویزینژاد، «سرویس جامع توثیق» بوده است.
در این مدل، دارایی کاربر نزد متولی مربوط به آن باقی میماند و بر اساس نوع، ارزش و ریسک آن، برای کاربر ظرفیت اعتباری ایجاد میشود. کاربر میتواند از این اعتبار برای کاربردهای مختلفی مانند خرید اعتباری، دریافت تسهیلات یا ضمانت استفاده کند؛ بدون اینکه در همان ابتدا مجبور به مصرف اعتبار یا ایجاد بدهی شود.
پرویزینژاد درباره تفاوت این مدل با بسیاری از سرویسهای اعتباری رایج به دیجیاتو میگوید:
«اول اعتبار ایجاد میشود، اما هنوز استفاده نشده است. یعنی شما یک اعتبار دارید و میتوانید آن را در پذیرندهها و قالبهای مختلف مصرف کنید.»
به گفته او، در حال حاضر حدود ۶۰ صندوق قابل معامله در بورس در فهرست داراییهای قابل استفاده در این سازوکار قرار گرفتهاند. برخی طرحهای بیمه عمر کاریزما نیز به این ساختار متصل هستند و همکاری با بازیگران حوزه طلا نیز در حال انجام است. توسعه اتصال به داراییهای دیگر، از جمله رمزارز، نیز در برنامه کاریزما قرار دارد.
پرویزینژاد میگوید مجموع ظرفیت داراییهای قابل توثیق در متولیان مختلفی که این زیرساخت با آنها کار میکند، در حال حاضر به حدود ۹۵۰ هزار میلیارد تومان میرسد؛ عددی که البته به معنای توثیقشدن تمام این داراییها در کاریزما پی نیست، بلکه ظرفیت داراییهایی را نشان میدهد که میتوانند در این سازوکار قرار بگیرند.
اعتبار در چند ثانیه یا یک روز
زمان ایجاد اعتبار نیز بسته به نوع دارایی و متولی آن متفاوت است. به گفته مدیرعامل شرکت پشتوانه زندگی کاریزما، در برخی محصولات مانند بیمه عمر، اگر کاربر دارایی واجد شرایط داشته باشد، ایجاد اعتبار تنها چند ثانیه زمان میبرد. در برخی همکاریهای حوزه طلا نیز این فرایند بهصورت آنی انجام میشود.
اما در بازار سرمایه، به دلیل فرایند توثیق و بلاکشدن دارایی نزد متولی، ایجاد اعتبار فعلاً میتواند حدود یک روز کاری زمان ببرد. آزادسازی دارایی نیز در این بخش، به گفته او، در حال حاضر حدود دو روز زمان میبرد.

یکی دیگر از تفاوتهای مدل کاریزما پی، جداکردن مرحله ایجاد اعتبار از مصرف آن است. به این ترتیب، کاربر میتواند ابتدا بر اساس دارایی خود ظرفیت اعتباری ایجاد کند، اما تا زمانی که از آن استفاده نکرده، بدهی متناظری نیز ایجاد نمیشود. همچنین، دارایی قرار نیست الزاماً تا پایان دوره بهصورت ثابت در وثیقه باقی بماند. اگر کاربر همچنان پوشش کافی برای تعهدات خود داشته باشد، میتواند بخشی از دارایی را آزاد یا آن را با دارایی دیگری جایگزین کند.
پرویزینژاد برای توضیح این موضوع مثالی از طلا میزند. به گفته او، اگر کاربری دارایی طلای خود را پشتوانه اعتبار قرار داده باشد و پیشبینی کند قیمت طلا در حال کاهش است، میتواند با اضافهکردن دارایی دیگری به سبد پشتوانه، اعتبار خود را حفظ کند و طلای خود را آزاد کند.
در واقع، آنچه در این مدل اهمیت دارد، حفظ نسبت لازم میان ارزش داراییهای پشتوانه و تعهدات کاربر است؛ نه الزاماً ثابتماندن یک دارایی مشخص در وثیقه.
مسئله فقط نقدینگی کاربر نیست؛ نکول هم هست
اما منطق شکلگیری کاریزما پی تنها به نیاز کاربران برای استفاده از ارزش داراییهایشان محدود نمیشود. پرویزینژاد به افزایش نرخ نکول در سال گذشته، هم در بازار بانکی و هم در بازار لندتک، اشاره میکند و میگوید بالا رفتن ریسک نکول در نهایت هزینه ارائه خدمات اعتباری را افزایش میدهد.
به گفته او، کاریزما این مسئله را فرصتی برای توسعه یک زیرساخت توثیق دیده است؛ زیرساختی که بتواند بخشی از ریسک اعتباردهی را با پشتوانه دارایی مدیریت کند.
این موضوع برای پذیرندگان نیز اهمیت دارد. در مدلهای فروش اعتباری سنتی، فروشنده یا ارائهدهنده خدمت ممکن است درگیر مدیریت چک، سفته یا فرایندهای مختلف تضمین شود. در مدل مبتنی بر دارایی توثیقشده، بخشی از این ریسک پیش از مصرف اعتبار و بر اساس پشتوانه مالی کاربر مدیریت میشود.
پرویزینژاد میگوید در حال حاضر حدود ۱۳۰ هزار کاربر دارای اعتبار ایجادشده در این سیستم هستند. او همچنین میگوید کاریزما این زیرساخت را صرفاً برای استفاده در محصولات خود توسعه نداده و در قالب همکاریهای B2B نیز امکان استفاده از سرویس توثیق را در اختیار دیگر بازیگران قرار میدهد.
از طلا و صندوق تا خودرو و سیمکارت؟
چشمانداز کاریزما پی، به گفته مدیران این مجموعه، محدود به داراییهای فعلی نیست. پرویزینژاد میگوید یکی از اهداف کاریزما، افزایش تعداد داراییها و متولیانی است که امکان استفاده از آنها در این سازوکار وجود دارد.
او از داراییهایی مانند خودرو و حتی سیمکارت بهعنوان نمونههایی یاد میکند که ارزش اقتصادی دارند، اما هنوز زیرساخت لازم برای نقدشوندگی، بلاکشدن و استفاده از آنها بهعنوان پشتوانه اعتبار به شکل عملیاتی فراهم نشده است.
بنابراین، ورود این دسته از داراییها فعلاً بخشی از چشمانداز توسعه محصول است، نه قابلیت فعال فعلی آن.
او درباره هدف بلندمدت میگوید کاریزما میخواهد درصد بیشتری از داراییهای موجود را به سازوکار توثیق متصل کند تا کاربران بتوانند بدون فروش دارایی، از ارزش آن برای دریافت خدمات مالی استفاده کنند.
کاریزما بیزینس؛ از نقدینگی شرکت تا کارکنان و مشتریان
در کنار کاریزما پی، بخش دیگری از حضور کاریزما در الکامپ به «کاریزما بیزینس» اختصاص دارد؛ پلتفرمی که مخاطب آن بهجای کاربران حقیقی، کسبوکارها و سازمانها هستند.
مهران عباسیان، Line Owner کاریزما بیزینس، میگوید این بخش با هدف پاسخ به سه دسته نیاز کسبوکارها ایجاد شده است: نیازهای مالی خود شرکت، نیازهای کارکنان و در نهایت خدماتی که شرکت میتواند به مشتریان خود ارائه کند.
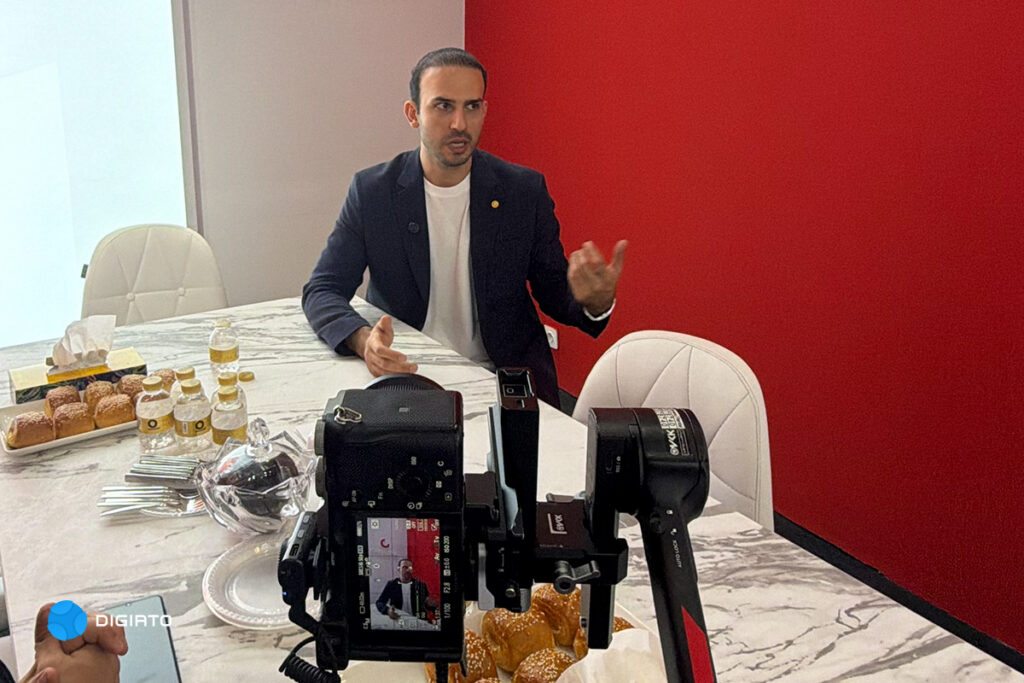
به گفته او، یکی از مسائل اصلی شرکتها در حوزه مالی، مدیریت نقدینگی است. برخی کسبوکارها منابع نقدی آزادی دارند که استفاده مؤثری از آن نمیکنند و در مقابل، برخی دیگر همواره برای تأمین نیازهای جریان نقدی خود به منابع مالی جدید نیاز دارند.
عباسیان میگوید کاریزما بیزینس تلاش میکند برای هر دو مسئله راهکار ارائه کند؛ از مدیریت و سرمایهگذاری منابع نقدی تا استفاده از مسیرهای مختلف تأمین مالی. این مسیرها میتوانند بسته به شرایط شرکت متفاوت باشند؛ از ابزارهای بازار سرمایه و انتشار اوراق گرفته تا تأمین مالی جمعی و دیگر راهکارهای سرمایهگذاری و تأمین مالی.
تمرکز روی SMEها
یکی از نکاتی که عباسیان بر آن تأکید میکند، تمرکز کاریزما بیزینس بر شرکتهای کوچک و متوسط است.
به گفته او، بسیاری از نهادهای مالی در سالهای گذشته تمرکز بیشتری روی شرکتهای بزرگ و سازمانهای بزرگ داشتهاند و SMEها کمتر در اولویت خدمات قرار گرفتهاند.
کاریزما بیزینس تلاش میکند با رویکردی پلتفرمی، بخشی از خدمات مالی و سرمایهگذاری را برای کسبوکارهای کوچک و متوسط نیز در دسترس قرار دهد؛ از جمله شرکتهایی که خارج از تهران فعالیت میکنند و دسترسی سادهای به همه بازیگران بازار مالی ندارند.
عباسیان یکی از مشکلات فعلی کسبوکارها را وابستگی بیش از حد به نظام بانکی برای تأمین مالی میداند. به گفته او، بانکمحور بودن ساختار تأمین مالی، در کنار محدودیتها، ناترازیها و بروکراسی بانکی، باعث شده کسبوکارها همیشه نتوانند بهسرعت به منابع مورد نیاز خود دسترسی پیدا کنند.
کاریزما بیزینس میخواهد در کنار این ساختار، گزینههای متنوعتری را برای تأمین مالی و مدیریت دارایی در اختیار شرکتها قرار دهد.
سه ضلع کسبوکار، کارکنان و مشتریان
بخش دوم کاریزما بیزینس به کارکنان شرکتها مربوط میشود. عباسیان میگوید موضوعاتی مانند نگهداشت نیروی انسانی، برنامههای آینده مالی و بازنشستگی، مدلهای پاداش و خدمات رفاهی، به یکی از چالشهای شرکتها تبدیل شده است.
کاریزما بیزینس در این بخش راهکارهایی برای ارائه خدمات مالی و سرمایهگذاری به کارکنان طراحی کرده است؛ از جمله مدلهایی که میتوانند به برنامهریزی آینده مالی یا افزایش رضایت کارکنان کمک کنند.
سومین ضلع این پلتفرم نیز مشتریان کسبوکارها هستند. کاریزما بیزینس بر اساس نوع فعالیت شرکتها و زیرساختی که در اختیار دارند، راهکارهایی را برای ارائه خدمات به مشتریان آنها در نظر گرفته است.
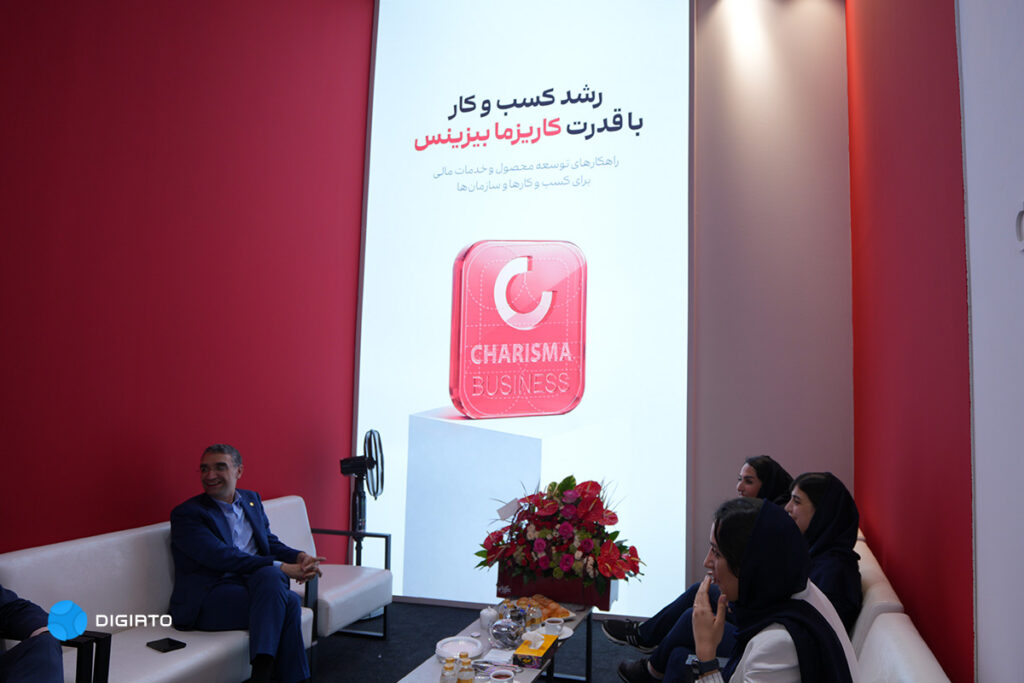
هدف نهایی، به گفته عباسیان، حرکت به سمت یکپارچهسازی خدماتی است که یک کسبوکار ممکن است برای دریافت هر کدام از آنها مجبور باشد به نهادهای مختلف مراجعه کند.
کاریزما اینوست؛ بخش سرمایهگذاری اکوسیستم
در کنار دو لاین کاریزما پی و کاریزما بیزینس، «کاریزما اینوست» نیز بخش سرمایهگذاری اکوسیستم کاریزما را تشکیل میدهد.
کاریزما اینوست در قالب سوپراپلیکیشن کاریزما، دسترسی کاربران به مجموعهای از ابزارها و گزینههای سرمایهگذاری را فراهم میکند؛ از جمله محصولات مرتبط با طلا، نقره، درآمد ثابت، مس و ملک.
اگر کاریزما اینوست نقطه ورود کاربر به مسیر سرمایهگذاری باشد، کاریزما پی تلاش میکند یک مرحله دیگر به این چرخه اضافه کند؛ امکان استفاده از ارزش دارایی، بدون خروج کامل از سرمایهگذاری.
حضور کاریزما در الکامپ امسال نیز بر همین مجموعه راهکارها متمرکز شده است؛ از سرمایهگذاری و مدیریت دارایی برای کاربران گرفته تا تبدیل ارزش دارایی به اعتبار و ارائه خدمات مالی به کسبوکارها.




برای گفتگو با کاربران ثبت نام کنید یا وارد حساب کاربری خود شوید.